

Última revisión
02/03/2026
iva
¿Cuál es el hecho imponible en las importaciones de bienes?
Relacionados:
Tiempo de lectura: 18 min
Vademecum: iva
Fecha última revisión: 02/03/2026
De conformidad con el artículo 17 de la LIVA están sujetas al impuesto las importaciones de bienes, cualquiera que sea el fin a que se destinen y la condición del importador.
La supresión de las fronteras fiscales en el ámbito de la Unión Europea ha determinado que los intercambios entre los distintos Estados miembros de la Unión Europea originen las denominadas adquisiciones intracomunitarias de bienes, reservándose el concepto de importaciones de bienes para las entradas de bienes procedentes de terceros países.
Concepto de importación de bienes
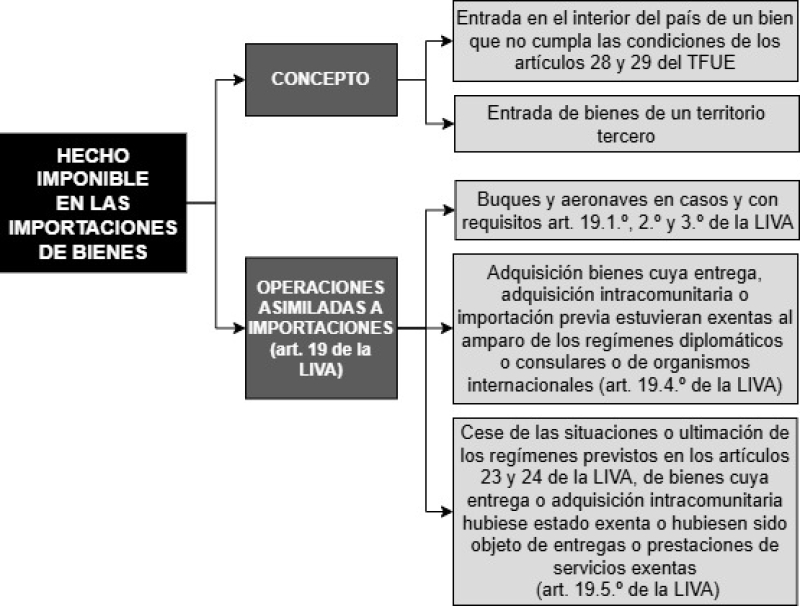
Conforme al artículo 18 de la LIVA, a los efectos del IVA, tendrá la consideración de importación de bienes:
- La entrada en el interior del país de un bien que no cumpla las condiciones previstas en los artículos 9 y 10 del Tratado constitutivo de la Comunidad Económica Europea (hoy, artículos 28 y 29 del Tratado de Funcionamiento de la Unión Europea) o, si se trata de un bien comprendido en el ámbito de aplicación del Tratado constitutivo de la Comunidad Europea del Carbón y del Acero, que no esté en libre práctica.
- La entrada en el interior del país de un bien procedente de un territorio tercero, distinto de los bienes a que se refiere el punto anterior.
Sin embargo, y según especifica el apartado Dos del artículo 18 de la LIVA, cuando alguno de estos bienes se coloque, desde su entrada en el interior del TAI, en las situaciones a que se refiere el artículo 23 de la LIVA (depósito temporal y otras situaciones) o se vincule a los regímenes aduaneros y fiscales del artículo 24 de la LIVA, con excepción del régimen de depósito distinto del aduanero, la importación de dicho bien se producirá cuando cesen las situaciones o se ultimen los regímenes indicados en el territorio de aplicación del impuesto. Para ello, será necesario que los bienes se coloquen en esas situaciones o se vinculen a los regímenes indicados con cumplimiento de la legislación que sea aplicable en cada caso; puesto que el incumplimiento de la legislación que regule esas situaciones o regímenes determinará el hecho imponible importación de bienes.
Con todo, no constituirá importación el cese de las situaciones a que se refiere el artículo 23 de la LIVA o la ultimación de los regímenes comprendidos en el artículo 24 de la LIVA cuando determine una entrega de bienes exenta conforme a los artículos 21, 22 o 25 de la LIVA. Tampoco constituirá importación el cese de tales situaciones o la ultimación de dichos regímenes cuando determine un fletamento o un arrendamiento de buques o aeronaves, o bien un arrendamiento de los objetos que se incorporen a dichos buques y aeronaves, a los que resulten aplicables las exenciones de los apartados Uno, Dos, Cuatro y Cinco del artículo 22 de la LIVA.
Por lo que se refiere al régimen de depósito distinto del aduanero, la vinculación de mercancías importadas al mismo se referirá exclusivamente a las referidas en el artículo 65 de la LIVA. La ultimación del régimen de depósito distinto del aduanero de los bienes previamente importados y vinculados a dicho régimen, a cuya importación se haya aplicado la exención del artículo 65 de la LIVA, determinará el hecho imponible importación de bienes a excepción de los bienes objeto de impuestos especiales a que se refiere la letra a) del apartado quinto del anexo de la LIVA, en cuyo caso la ultimación del régimen de depósito distinto del aduanero determinará la realización de una operación asimilada a una importación. Sin embargo, no constituirá importación ni operación asimilada a la importación la ultimación del régimen de depósito distinto del aduanero de los bienes previamente importados cuando aquella determine una entrega de bienes a la que resulten aplicables las exenciones de los artículos 21, 22 o 25 de la LIVA. Así lo prevé el artículo 18.Tres de la LIVA.
A TENER EN CUENTA. Esta redacción del artículo 18.Tres de la LIVA es fruto de la modificación introducida por parte de la Ley 13/2023, de 24 de mayo, con efectos desde el 01/01/2023; así, pasó a establecerse que, en los casos de abandono del régimen de depósito distinto del aduanero de los bienes objeto de impuestos especiales, se realizará una operación asimilada a una importación y no una importación de bienes, cualquiera que sea su procedencia. También cabe destacar que, con carácter previo a esta norma, la Ley 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023, modificó el apartado Dos e incorporó un nuevo apartado Tres al artículo 18 de la LIVA, con efectos desde el 01/01/2023 y vigencia indefinida, a fin de armonizar y adaptar la normativa del IVA a la aduanera comunitaria; asimismo, esta norma reformó, entre otros, los artículos 23 y 24 de la LIVA, que son los que regulan las situaciones y regímenes aduaneros y fiscales a los que se remite.
CUESTIÓN
Una empresa establecida en Gijón importa carne de Argentina y la vincula a un régimen de zona franca. ¿Existirá una importación a los efectos del IVA?
La vinculación de la mercancía en un régimen de zona franca no constituye el hecho imponible de la importación (artículo 18.Dos de la LIVA) .
En el momento de la ultimación de dicho régimen será cuando se produzca el hecho imponible de la importación, salvo que determine una entrega de bienes exenta conforme a los artículos 21, 22 o 25 de la LIVA o que suponga un fletamento o arrendamiento de buques o aeronaves, o bien un arrendamiento de los objetos que se incorporen a dichos buques y aeronaves, a los que le sean aplicables las exenciones de los apartados Uno, Dos, Cuatro y Cinco del artículo 22 de la LIVA.
RESOLUCIÓN ADMINISTRATIVA
Consulta vinculante de la Dirección General de Tributos (V1962-24), de 17 de septiembre de 2024
Asunto: concepto de importador.
«En este sentido, cabe destacar el criterio manifestado por este Centro directivo en la contestación vinculante de 16 de julio de 2018, número V2097-18, relativa a la importación por parte de una entidad de unas materias primas para la fabricación, en régimen de maquila, de unos medicamentos, siendo otra entidad del grupo la propietaria de dichas materias primas:
“Así, de forma paralela a la normativa aduanera, a efectos del Impuesto sobre el Valor Añadido será importador y, como tal, sujeto pasivo del impuesto el destinatario de los bienes importados sea éste adquirente, cesionario o propietario de los bienes.
También será importador y sujeto pasivo del impuesto el consignatario de los bienes importados cuando actúe en nombre propio en dicha importación así como también, en defecto de los anteriores, el propietario de los bienes.
A este respecto, debe recordarse que el consignatario es aquella persona mencionada en el título de transporte que ampara la introducción de las mercancías en el territorio de aplicación del impuesto y designada para recibir en consigna los bienes en cuestión y que tendrá la consideración de sujeto pasivo en la operación de importación aun cuando no sea el adquirente, cesionario ni propietario de la mercancía, siempre que actúe en nombre propio respecto de los bienes importados.”».
Operaciones asimiladas a importaciones
Tal y como establece el artículo 19 de la LIVA, se considerarán asimiladas a las importaciones de bienes, las siguientes operaciones:
- Buques y aeronaves:
- El incumplimiento de los requisitos determinantes de la afectación a la navegación marítima internacional de los buques que se hubiesen beneficiado de exención en el IVA de los artículos 22.Uno.1.º, 26.Uno y 27.2.2 de la LIVA.
- La no afectación exclusiva al salvamento, a la asistencia marítima o a la pesca costera de los buques cuya entrega, adquisición intracomunitaria o importación se hubiesen beneficiado de la exención en el IVA.
- El incumplimiento de los requisitos que determinan la dedicación esencial a la navegación aérea internacional de las compañías que realicen actividades comerciales, en relación con las aeronaves cuya entrega, adquisición intracomunitaria o importación se hubiesen beneficiado de la exención del impuesto en los casos de los artículos 22.Cuatro, 26.Uno, y 27.3 de la LIVA.
- Relaciones diplomáticas o consulares y con organizaciones internacionales:
- Las adquisiciones realizadas en el TAI de los bienes cuya entrega, adquisición intracomunitaria o importación previas se hubiesen beneficiado de la exención del IVA por régimen diplomático o consular u organismos internacionales.
- No obstante, no será de aplicación lo anterior cuando el adquirente expida o transporte inmediata y definitivamente dichos bienes fuera del territorio de la Comunidad.
- Situaciones de depósito temporal y otras situaciones, regímenes aduaneros y fiscales:
- El cese de las situaciones de depósito temporal y demás previstas en el artículo 23 de la LIVA o la ultimación de los regímenes aduaneros y fiscales del artículo 24 de la LIVA, de los bienes cuya entrega o adquisición intracomunitaria para ser colocados en tales situaciones o vinculados a dichos regímenes se hubiese beneficiado de la exención del IVA conforme a esos artículos y el artículo 26.Uno de la LIVA o hubiesen sido objeto de entregas o prestaciones de servicios igualmente exentas por tales preceptos.
- Como excepción a lo anterior, no constituirá operación asimilada a las importaciones el cese de las situaciones mencionadas ni la ultimación de los regímenes aduaneros y fiscales de los siguientes bienes: estaño (código NC 8001), cobre (códigos NC 7402, 7403, 7405 y 7408), zinc (código NC 7901), níquel (código NC 7502), aluminio (código NC 7601), plomo (código NC 7801), indio (códigos NC ex 81 1292 y ex 81 1299), plata (código NC 7106) y platino, paladio y rodio (códigos NC 71101 100, 71 102100 y 71103100). En estos casos, el cese de las situaciones o la ultimación de los regímenes mencionados dará lugar a la liquidación del impuesto en los términos establecidos en el apartado sexto del anexo de la LIVA.
Tratándose de gasolinas, gasóleos y biocarburantes destinados a ser usados como carburante comprendidos en los epígrafes 1.1, 1.2.1, 1.2.2, 1.3, 1.13 y 1.14 de la tarifa 1.ª del artículo 50.1 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, la ultimación del régimen de depósito distinto del aduanero a que se refiere el artículo 24.Uno.1.º, letra f), de la LIVA se entenderá realizada, en todo caso, por el último depositante del producto que se extraiga del depósito fiscal, al que se repercutirá el Impuesto sobre Hidrocarburos correspondiente y que estará obligado a liquidar el IVA por la operación asimilada a la importación, o por el titular del depósito fiscal en caso de que sea el propietario del producto. Asimismo, el último depositante del producto que se extraiga, o el titular del depósito fiscal en caso de que sea el propietario del producto, estará obligado a garantizar el ingreso del IVA correspondiente a la posterior entrega sujeta y no exenta del bien extraído del depósito fiscal, en la forma prevista en el apartado undécimo del anexo de la LIVA.
- No obstante, no constituirá operación asimilada a las importaciones el cese de las situaciones a que se refiere el artículo 23 de la LIVA o la ultimación de los regímenes comprendidos en el artículo 24 de la LIVA cuando aquella determine una entrega de bienes a la que resulten aplicables las exenciones establecidas en los artículos 21, 22 o 25 de la LIVA.
A TENER EN CUENTA. La consideración del cese de las situaciones previstas en el artículo 23 de la LIVA y la ultimación de los regímenes del artículo 24 de la LIVA como operación asimilada a la importación, en los términos descritos en este último punto, se recoge en el número 5.º del artículo 19 de la LIVA. Dicho precepto ha sido objeto de recientes modificaciones. Así, la Ley 7/2024, de 20 de diciembre, incorporó lo señalado con respecto a los carburantes e introdujo un nuevo apartado undécimo al anexo de la LIVA, referido a las garantías del ingreso del IVA correspondiente a determinados carburantes que abandonan el régimen de depósito distinto del aduanero al que se refiere el artículo 19.5º de la LIVA, todo ello con entrada en vigor el 22/12/2024. Además, el RD-ley 9/2024, de 23 de diciembre, y su corrección de errores publicada en el BOE del 22/01/2025 también habían introducido pequeñas modificaciones tanto en ese precepto como en el apartado undécimo del anexo de la LIVA, con entrada en vigor el 25/12/2024; pero este RD-ley ha quedado derogado tras no haber sido convalidado por el Congreso en su sesión celebrada el 22/01/2025 (Resolución de 22 de enero de 2025, del Congreso de los Diputados, publicada en el BOE del 23/01/2025); por lo que en la exposición anterior ya no se incorporan los cambios que esa norma supuso. Finalmente, conviene destacar que, con carácter previo, la LPGE para 2023 ya había modificado también el artículo 19.5.º de la LIVA el apartado sexto del anexo, que regula la liquidación del IVA en tales supuestos, con efectos desde el 01/01/2023 y vigencia indefinida; en el ámbito de las operaciones asimiladas a las importaciones, la modificación supuso la eliminación de la referencia a la salida de áreas exentas como un espacio físico determinado.
CUESTIONES
1. ¿Cómo se liquidará el IVA en los casos previstos en el párrafo segundo del artículo 19.5.º de la LIVA, esto es, cuando cesen las situaciones o se ultimen los regímenes previstos en los artículos 23 y 24 de la LIVA tratándose de los bienes que en él se recogen (estaño, cobre, plata, etc.)?
Según indica el apartado sexto del anexo de la LIVA, en la redacción dada al mismo por la Ley 31/2022, de 23 de diciembre, con efectos desde el 1 de enero de 2023, cuando cesen las situaciones o se ultimen los regímenes de los artículos 23 y 24 de la LIVA con respecto a los bienes que enumera el párrafo segundo del artículo 19.5.º de la LIVA, habrá que liquidar el IVA correspondiente a las operaciones que se hubiesen beneficiado previamente de la exención por su colocación en dichas situaciones o vinculación a esos regímenes, siguiéndose estas reglas:
- Si los bienes hubiesen sido objeto de una o varias entregas exentas previas, el IVA a ingresar será el que hubiere correspondido a la última entrega exenta efectuada.
- Si los bienes hubiesen sido objeto de una adquisición intracomunitaria exenta por haberse colocado en las situaciones o vinculado a los regímenes indicados y no hubiesen sido objeto de una posterior entrega exenta, el IVA a ingresar será el que hubiere correspondido a aquella operación de no haberse beneficiado de la exención.
- Si los bienes hubiesen sido objeto de operaciones exentas realizadas con posterioridad a las indicadas en el primer o segundo punto anterior o no se hubiesen realizado estas últimas operaciones, el IVA a ingresar será el que, en su caso, resulte de lo dispuesto en dichos puntos, incrementado en el que hubiere correspondido a las citadas operaciones posteriores exentas.
- Si los bienes hubiesen sido objeto de una importación exenta por haberse vinculado al régimen de depósito distinto de los aduaneros y hubiesen sido objeto de operaciones exentas realizadas con posterioridad a dicha importación, el IVA a ingresar será el que hubiera correspondido a la citada importación de no haberse beneficiado de la exención, incrementado en el correspondiente a las citadas operaciones exentas.
Estará obligado a la liquidación e ingreso de las cuotas correspondientes al cese de las situaciones o la ultimación de los regímenes mencionados el propietario de los bienes en ese momento, que tendrá la condición de sujeto pasivo y deberá presentar la declaración-liquidación correspondiente. El obligado a ingresar las cuotas indicadas podrá deducirlas de acuerdo con lo previsto en la ley y los empresarios o profesionales no establecidos en el TAI que resulten ser sujetos pasivos del mismo según lo indicado podrán deducir las cuotas liquidadas por esta causa en las mismas condiciones y forma que los establecidos en dicho territorio.
Por último, se prevé que los titulares de los depósitos serán responsables solidarios del pago de la deuda tributaria que corresponda, con independencia de que puedan actuar como representantes fiscales de los empresarios o profesionales no establecidos en el ámbito espacial del impuesto.
2. ¿Qué garantías del ingreso del IVA correspondiente a ciertos carburantes que abandonan el régimen de depósito distinto del aduanero al que se refiere el artículo 19.5.º de la LIVA establece el nuevo apartado undécimo del anexo de la LIVA?
Conforme al apartado undécimo del anexo de la LIVA, introducido por la Ley 7/2024, de 20 de diciembre, y con entrada en vigor el 22 de diciembre de 2024, el último depositante de los productos referidos en el tercer párrafo del artículo 19.5.º de la LIVA que se extraigan del depósito fiscal, o el titular del depósito fiscal en caso de que sea el propietario de dichos productos, estará obligado a constituir y mantener una garantía que garantice el ingreso del IVA correspondiente a las entregas sujetas y no exentas que se hagan posteriormente de dichos bienes. Ahora bien, esto no resultará de aplicación cuando el último depositante o, en su caso, el titular del depósito fiscal cumpla alguno de los siguientes requisitos:
- Tener reconocida la condición de operador económico autorizado de acuerdo con lo establecido en el Reglamento (UE) 952/2013, del Parlamento Europeo y del Consejo, de 9 de octubre de 2013, por el que se establece el código aduanero de la Unión.
- Tener reconocida la condición de operador confiable por cumplir las siguientes condiciones: estar inscrito en el registro de extractores; tener un volumen de extracciones durante el año natural anterior de, al menos, 1.000 millones de litros de gasolinas, gasóleos y biocarburantes destinados a ser usados como carburante a que se refiere el párrafo tercero del artículo 19.5.º de la LIVA; haber realizado operaciones como operador al por mayor durante los 3 años anteriores; y cumplir los requisitos de solvencia financiera establecidos en el artículo 39 del citado Reglamento (UE) 952/2013, de 9 de octubre de 2013, y en el artículo 26 del Reglamento de Ejecución (UE) 2015/2447 de la Comisión, de 24 de noviembre de 2015. La condición referida al volumen de extracciones había sido rebajada de 1.000 a 550 millones de litros por el RD-ley 9/2024, de 23 de diciembre, con entrada en vigor el 25 de diciembre de 2024; pero dicho RD-ley quedó derogado, tras no haber sido convalidado por el Congreso en su sesión celebrada el 22/01/2025 (Resolución de 22 de enero de 2025, del Congreso de los Diputados, publicada en el BOE del 23/01/2025). Con posterioridad, el RD-ley 2/2026, de 3 de febrero, con entrada en vigor el 5 de febrero de 2026, rebajó a 500 millones de litros el volumen mínimo de extracciones para obtener la condición de operador confiable, manteniendo el resto de los requisitos; pero dicho RD-ley también quedó derogado por falta de convalidación en el Congreso en su sesión del 26/02/2026 (Resolución de 26 de febrero de 2026, del Congreso de los Diputados, publicada en el BOE del 28/02/2026).
La garantía tendrá que adoptar alguna de las formas que especifica el número 3.º del apartado undécimo del anexo de la LIVA (aval de entidad de crédito, institución financiera o compañía de seguros acreditada en la UE, que garantice de forma global el ingreso del IVA correspondiente a las entregas sujetas y no exentas que se hagan posteriormente y cumpla determinados requisitos; o bien pago a cuenta del IVA correspondiente a una entrega sujeta y no exenta que se haga posteriormente de dichos bienes, en los términos que especifica la norma).
Por otra parte, el último depositante, antes de la extracción de los productos del depósito fiscal, deberá justificar al titular del depósito fiscal alguna de las siguientes circunstancias:
- Que es operador económico autorizado u operador confiable, mediante certificación de la Administración tributaria competente para la verificación y revisión del cumplimiento de los requisitos correspondientes.
- Que existe garantía suficiente, mediante certificación de la Administración tributaria cuando se trate de aval o, cuando se trate de pago a cuenta del impuesto, mediante justificante del ingreso realizado que incorpore el Numero de Referencia Completo (NRC), el volumen y la clase de producto a que se refiere.
Una vez comprobada la suficiencia de garantía o suficiencia del pago por la Administración tributaria competente, esta autorizará la salida del producto del depósito fiscal. El procedimiento de autorización de salida del producto del depósito fiscal finalizará por resolución expresa de la Administración tributaria competente en la que se acordará o denegará la salida del producto del depósito fiscal, lo que podrá efectuarse mediante un código electrónico.
El titular del depósito fiscal que permita que los carburantes salgan del depósito sin la previa acreditación de alguna de las circunstancias mencionadas, será responsable solidario del pago de la deuda tributaria correspondiente a la entrega sujeta y no exenta del IVA. Salvo prueba en contrario, se presumirá que la cuota del IVA de la deuda tributaria exigible al responsable solidario es el 110 % de la cuota del impuesto correspondiente a la operación asimilada a la importación a que se refiere el tercer párrafo del artículo 19.5.º de la LIVA.
Por lo demás, se regulará mediante orden ministerial el procedimiento para reconocer la condición de operador confiable, la creación y el mantenimiento de un registro de operadores confiables; y, en ese sentido, se establece un régimen transitorio para cuando entre en vigor dicha orden. También se desarrollarán por orden ministerial los requisitos y los procesos de gestión de las garantías.