Última revisión
19/03/2026
iva
¿Cuándo se devenga el IVA?
Relacionados:
Tiempo de lectura: 10 min
Vademecum: iva
Fecha última revisión: 19/03/2026
El devengo es el momento en el que se entiende realizada la operación sujeta al impuesto y el que determina la normativa aplicable a efectos de sujeción, tipos impositivos, exenciones, etc.
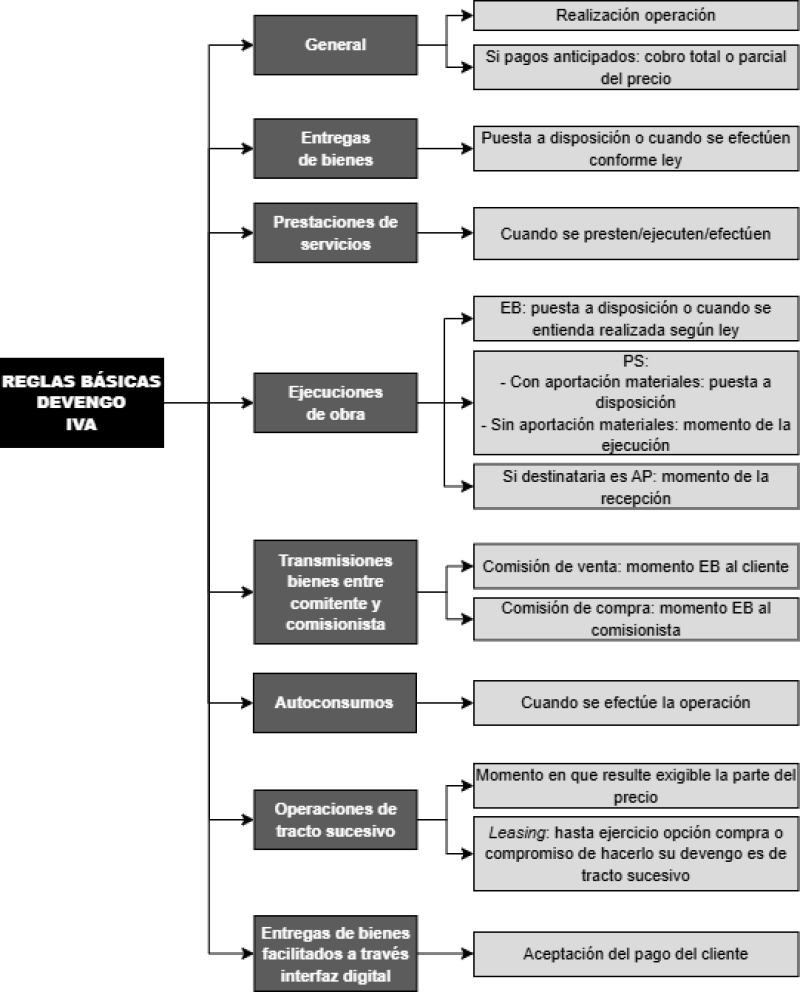
El artículo 75 de la LIVA establece dos reglas fundamentales, de modo que, de manera general, el IVA se devenga:
- Cuando se realiza la operación.
- Cuando existen pagos anticipados anteriores a la realización de la operación, el impuesto se devenga en el momento del cobro total o parcial del precio por los importes efectivamente percibidos. Esta regla no será aplicable a las entregas de bienes comprendidas en el artículo 25 de la LIVA, que regula la exención en el impuesto de entregas de bienes destinados a otro Estado miembro.
El momento de devengo del IVA varía en función del tipo de operación de que se trate, a cuyo efecto se recogen una serie de reglas en los distintos apartados del artículo 75 de la LIVA, aplicables a los siguientes supuestos:
- Entregas de bienes.
- Prestaciones de servicios.
- Ejecuciones de obra.
- Transmisiones de bienes entre comitente y comisionista.
- Autoconsumos.
- Operaciones de tracto sucesivo, con referencia al leasing.
- Entregas de bienes facilitadas a través de una interfaz digital.
Devengo del IVA en entregas de bienes
Conforme al artículo 75.Uno.1.º de la LIVA, en las entregas de bienes se devengará el IVA cuando tenga lugar su puesta a disposición del adquirente o, en su caso, cuando se efectúen conforme a la legislación que les sea aplicable.
A TENER EN CUENTA. Es indiferente el hecho de que el cobro se produzca con posterioridad. Por tanto, en las ventas a plazos se devenga el impuesto en su totalidad cuando los bienes entregados se pongan a disposición del adquirente, aunque los plazos se satisfagan después.
Cuando existe otorgamiento de escritura pública, la puesta a disposición se entiende realizada, por disposición legal, en el momento de su otorgamiento. No obstante, si de la escritura resultase o se dedujese un momento distinto para la entrega del bien, el devengo se producirá cuando tenga lugar la puesta a disposición (artículo 1462.2 del CC).
En las entregas de bienes efectuadas en virtud de contratos de venta con pacto de reserva de dominio o cualquier otra condición suspensiva, de arrendamiento-venta de bienes o de arrendamiento de bienes con cláusula de transferencia de la propiedad vinculante para ambas partes, el impuesto se devenga cuando los bienes que constituyan su objeto se pongan en posesión del adquirente.
RESOLUCIÓN ADMINISTRATIVA
Consulta vinculante de la Dirección General de Tributos (V0125-25), de 7 de febrero de 2025
Asunto: puesta en poder, posesión y devengo del IVA en la entrega de bienes si se otorga escritura pública.
«(...) el devengo en las entregas de bienes se produce, como regla general, en el momento de la puesta en poder y posesión del adquirente de los bienes objeto de entrega. Si se hubiese otorgado escritura pública, la puesta en poder y posesión se entiende realizada, por disposición legal, en el momento de su otorgamiento, salvo que de dicha escritura se dedujera claramente lo contrario. Cuando de la escritura se deduzca claramente un momento distinto de puesta en poder y posesión de la cosa entregada, el devengo se produce en el momento en que, efectivamente, tenga lugar la puesta en poder y posesión del adquirente».
Devengo del IVA en prestación de servicios
En las prestaciones de servicios, tal y como estipula el artículo 75.Uno.2.º de la LIVA, el devengo se producirá cuando se presten, ejecuten o efectúen las operaciones gravadas.
Ahora bien, en las prestaciones de servicios en las que el destinatario sea el sujeto pasivo del IVA conforme al mecanismo de inversión del sujeto pasivo (números 2.º y 3.º del artículo 84.Uno de la LIVA) , que se lleven a cabo de forma continuada durante un plazo superior a un año y que no den lugar a pagos anticipados durante dicho período, el devengo se producirá a 31 de diciembre de cada año por la parte proporcional correspondiente al período transcurrido desde el inicio de la operación o desde el anterior devengo hasta la citada fecha, en tanto no se ponga fin a dichas prestaciones de servicios. Por tanto, deben producirse tres circunstancias para que se aplique esta regla de devengo:
- Que exista inversión del sujeto pasivo.
- Que el servicio se preste continuamente durante más de un año.
- Que no existan pagos anticipados durante ese período.
Devengo del IVA en ejecuciones de obra
Las reglas de devengo de las ejecuciones de obra se regulan en el artículo 75.Uno.2.º bis de la LIVA.
En el caso de que la ejecución de obra constituya una entrega de bienes, se aplica la regla general de puesta a disposición del adquirente o cuando se entienda realizada según la legislación vigente.
Si, por el contrario, la ejecución de obra constituye una prestación de servicios:
- Cuando se trate de ejecuciones de obra con aportación de materiales, el devengo del impuesto tendrá lugar en el momento en el que los bienes a que se refieran se pongan a disposición del dueño de la obra.
- Cuando se trate de ejecuciones de obra sin aportación de materiales, en el momento en que se ejecuten las obras.
Puede consultarse, a este respecto, la consulta vinculante de la Dirección General de Tributos (V2014-24), de 23 de septiembre de 2024.
A TENER EN CUENTA. Cuando el empresario aporta materiales cuyo coste sea superior al 40 % de la base imponible y la ejecución de obra tiene por objeto la construcción o rehabilitación de edificaciones, la operación no es un servicio, sino una entrega de bienes (artículo 8.Dos.1.º de la LIVA) y el devengo se produce cuando la obra se ponga a disposición del dueño de la misma.
Por último, si se tratase de ejecuciones de obra, con o sin aportación de materiales, cuyas destinatarias sean las Administraciones públicas, el devengo se producirá en el momento de su recepción.
Devengo del IVA en transmisiones de bienes entre comitente y comisionista
Su devengo se establece en el artículo 75.Uno.3.º y 4.º de la LIVA.
En las transmisiones de bienes entre comitente y comisionista efectuadas en virtud de contratos de comisión de venta o de compra, cuando el comisionista actúe en nombre propio el devengo del impuesto se producirá:
- En las comisiones de venta, en el momento en que el comisionista efectúe la entrega de los respectivos bienes al cliente.
- En las comisiones de compra, en el momento en que al comisionista le sean entregados los bienes a que se refieran. Puede consultarse, a este respecto, la consulta vinculante de la Dirección General de Tributos (V1876-24), de 8 de agosto de 2024.
Cuando se trate de entregas de bienes efectuadas en virtud de contratos por los que una de las partes entrega a la otra bienes muebles, cuyo valor se estima en una cantidad cierta, obligándose quien los recibe a procurar su venta dentro de un plazo y a devolver el valor estimado de los bienes vendidos y el resto de los no vendidos, el devengo de las entregas relativas a los bienes vendidos se producirá cuando quien los recibe los ponga a disposición del adquirente.
Devengo del IVA en autoconsumos
En los supuestos de autoconsumo, tal y como establece el artículo 75.Uno.5.º de la LIVA, el devengo tendrá lugar cuando se efectúen las operaciones gravadas.
Sin embargo, en los casos de afectación o cambio de afectación de bienes para su utilización como bienes de inversión, cuando la pérdida del derecho a la deducción total sobrevenga después de iniciarse la utilización indicada, el impuesto se devengará:
- Cuando se produzcan las circunstancias que determinan la limitación o exclusión del derecho a la deducción.
- El último día del año en que los bienes que constituyan su objeto se destinen a operaciones que no originen el derecho a la deducción.
- El último día del año en que sea de aplicación la regla de prorrata general.
- Cuando se produzca el devengo de la entrega exenta.
Devengo del IVA en operaciones de tracto sucesivo
En los arrendamientos, en los suministros y, en general, en las operaciones de tracto sucesivo o continuado, conforme a lo dispuesto en el artículo 75.Uno.7.º de la LIVA, el IVA se devengará en el momento en que resulte exigible la parte del precio que comprenda cada percepción.
Ahora bien, cuando no se haya pactado precio o cuando, habiéndose pactado, no se haya determinado el momento de su exigibilidad, o la exigibilidad tenga una periodicidad superior a un año natural, el devengo se producirá a 31 de diciembre de cada año por la parte proporcional correspondiente al período transcurrido desde el inicio de la operación, o desde el anterior devengo, hasta la citada fecha.
El caso del leasing
Los arrendamientos con opción de compra tienen inicialmente la naturaleza de prestaciones de servicio, con devengo de tracto sucesivo.
No obstante, cuando el arrendatario ejercite la opción o se comprometa formalmente a ejercitarla se entiende producida una entrega de bienes, devengándose el IVA por todas las cuotas de arrendamiento pendientes de vencimiento más el valor residual.
RESOLUCIÓN ADMINISTRATIVA
Consulta vinculante de la Dirección General de Tributos (V0658-22), de 25 de marzo de 2022
Asunto: devengo del IVA en caso de arrendamiento financiero o leasing
«(...) la operación de arrendamiento con opción de compra tendrá la consideración de prestación de servicios en tanto el arrendatario no se comprometa formalmente al ejercicio de la citada opción. Durante la ejecución del contrato, el devengo se producirá con ocasión de la exigibilidad de cada una de las cuotas periódicas y la base imponible vendrá determinada por el importe total de la cuota incluyendo la carga financiera de la misma.
Una vez el arrendatario se comprometa a ejercitar la opción de compra, se producirá el hecho imponible entrega de bienes, devengándose el impuesto en el momento de la formalización de dicho compromiso y quedando la base imponible constituida por el importe de las cuotas que quedan por pagar, más el importe de la opción de compra, no incluyéndose en la misma el importe que corresponda a la carga financiera por pago aplazado del precio, que se devengue a partir de ese momento y que se haga constar separadamente en la factura que emita el sujeto pasivo».
Devengo del IVA en entregas de bienes facilitadas a través de una interfaz digital
El apartado Tres del artículo 75 de la LIVA, que fue introducido por el Real Decreto-ley 7/2021, de 27 de abril, con entrada en vigor el 1 de julio de 2021, determina que las entregas de bienes realizadas en los términos previstos en el artículo 8 bis de la LIVA, el devengo del impuesto de la entrega efectuada a favor del empresario o profesional que facilite la venta o la entrega, así como la efectuada por el mismo, se producirá con la aceptación del pago del cliente.
Para determinar cuándo se entiende aceptado el pago del cliente, puede tenerse en cuenta lo dispuesto en el art. 41 bis del Reglamento de Ejecución (UE) n.º 282/2011 del Consejo, de 15 de marzo de 2011, por el que se establecen disposiciones de aplicación de la Directiva 2006/112/CE relativa al sistema común del impuesto sobre el valor añadido, que indica lo siguiente:
«A efectos de la aplicación del artículo 66 bis de la Directiva 2006/112/CE, se entenderá que el momento en que se acepta el pago es el momento en que la confirmación del pago, el mensaje de autorización del pago o un compromiso de pago del cliente, lo que ocurra primero, son recibidos por el proveedor que vende bienes a través de la interfaz electrónica, o por su cuenta, con independencia del momento en que se realice el pago efectivo de dinero».